¿Enfrenta una Ejecución Hipotecaria en Rhode Island? Capítulo 7, Capítulo 13 y Sus Opciones
Respuesta Rápida
Enfrentar una ejecución hipotecaria en Rhode Island no significa perder la casa automáticamente. Según su situación, las opciones pueden incluir una modificación del préstamo, el Capítulo 13 o vender antes de la ejecución. El Capítulo 7 puede pausar la ejecución, pero no elimina la hipoteca. Hable primero con un abogado de Rhode Island, porque los plazos importan.
Ejecución Hipotecaria en Rhode Island: Aún Puede Tener Opciones
Atrasarse en la hipoteca casi nunca es descuido. Un trabajo perdido, una factura médica, un divorcio o costos que suben pueden convertir un pago manejable en una carga pesada. Muchos propietarios con los que hablo sienten estrés y vergüenza, y algunos esperan que el problema se resuelva solo.
Esto es lo que quiero que sepa: cada familia es distinta. Pasar por una dificultad no significa que deba renunciar a su casa ni al equity que ha construido. Antes de decidir, entienda sus opciones, busque la orientación profesional correcta y elija lo que tenga sentido para su familia.
Este artículo explica los caminos principales en lenguaje sencillo. Soy corredor asociado de bienes raíces, no abogado. Le explico el lado inmobiliario y lo oriento hacia profesionales legales calificados para sus derechos y protecciones.
¿Qué Pasa Cuando Se Atrasa en los Pagos de la Hipoteca?
En resumen: después de pagos atrasados, su prestamista o servicer normalmente se comunica con usted, puede enviar avisos formales y puede iniciar el proceso de ejecución si el préstamo sigue en mora.
Las ejecuciones hipotecarias en Rhode Island generalmente se manejan fuera de los tribunales, mediante un proceso llamado venta con poder de venta (power of sale). Antes de la subasta, el prestamista debe enviarle un aviso por escrito y anunciar la venta en un periódico durante varias semanas seguidas, así que una fecha de venta no aparece de un día para otro. Para muchas viviendas ocupadas por el propietario con una a cuatro unidades, la ley de Rhode Island también exige que el prestamista ofrezca una conferencia de mediación, dirigida por una agencia de consejería aprobada por HUD, antes de ejecutar. Las reglas federales también pueden darle tiempo y derechos para pedir ayuda antes de que comience la ejecución. Estas reglas son técnicas, así que su abogado puede decirle cuáles aplican a su préstamo.
Lo que esto cambia para usted: mientras antes actúe, más opciones suele conservar. Cuando la fecha de venta ya es pública, sus opciones pueden reducirse rápidamente. Si recibió una carta de ejecución, pregunte a su prestamista por escrito si la mediación aplica a su préstamo.
¿Qué Es la Bancarrota del Capítulo 7?
Definición: el Capítulo 7 es un proceso federal de bancarrota, a veces llamado liquidación, que puede cancelar ciertas deudas sin garantía, como tarjetas de crédito y facturas médicas.
La palabra clave es "sin garantía". Una hipoteca es una deuda con garantía, es decir, el prestamista tiene un gravamen sobre su casa. La bancarrota puede liberarlo de la responsabilidad personal por muchas deudas, pero el gravamen sobre la propiedad generalmente permanece.
¿Puede el Capítulo 7 Detener una Ejecución Hipotecaria?
En resumen: puede pausarla, pero no arregla una hipoteca.
Presentar el caso normalmente crea una suspensión automática (automatic stay), una pausa ordenada por el tribunal sobre la mayoría de los cobros, incluida la ejecución. Esa pausa es temporal y se puede levantar. El Capítulo 7 no borra su hipoteca ni corrige los pagos atrasados, así que conservar la casa generalmente depende de mantenerse al corriente con el préstamo. Las exenciones, su equity y sus circunstancias también importan. Presentar el caso no garantiza que pueda conservar la casa. Hable con un abogado de bancarrota antes de presentar.
¿Qué Es el Capítulo 13 y Puede Ayudarle a Conservar su Casa?
Definición: el Capítulo 13 es un proceso federal de bancarrota en el que una persona con ingresos regulares paga sus deudas mediante un plan aprobado por el tribunal, normalmente de tres a cinco años.
Para los propietarios, el plan puede permitirle ponerse al día con los pagos atrasados de la hipoteca con el tiempo mientras sigue haciendo sus pagos regulares. Hacer cada pago requerido es esencial.
Si le conviene depende de sus ingresos, sus deudas y sus tiempos, así que solo un abogado puede decirle si es adecuado para usted. El Capítulo 13 no es para todos los propietarios, y presentar el caso no garantiza que se evite la ejecución.
Capítulo 7 vs. Capítulo 13: Entienda las Diferencias
| Capítulo 7 | Capítulo 13 | |
|---|---|---|
| Objetivo principal | Eliminar ciertas deudas sin garantía | Pagar las deudas mediante un plan aprobado por el tribunal |
| Duración típica | Unos meses | De tres a cinco años |
| Efecto en su hipoteca | No elimina el gravamen | Puede permitirle ponerse al día con los pagos atrasados dentro del plan |
| Conservar la casa | Solo si se mantiene al corriente con el préstamo | Posible si cumple el plan y se mantiene al corriente |
| Suspensión automática | Pausa temporal de la ejecución | Pausa temporal de la ejecución |
| A quién puede convenir | Personas con ingresos limitados y sobre todo deudas sin garantía | Personas con ingresos estables que quieren ponerse al día |
| Precaución clave | No corrige los pagos atrasados de la hipoteca | La elegibilidad y el tiempo importan; no es una garantía |
Para saber más, obtenga nuestra guía gratuita registrándose.

La Guía Gratis
EJECUCIÓN HIPOTECARIA
Ejecución Hipotecaria
Guía Gratis: Cómo Evitar la Ejecución Hipotecaria en Rhode Island
Obtenga la guía de opciones para propietarios: Capítulo 7, Capítulo 13 y vender antes de la ejecución, explicados en lenguaje sencillo. Complete el formulario de abajo y se abre al instante. Solo con fines educativos, no es asesoría legal; consulte a su abogado sobre su situación.
¿Qué Otras Opciones Existen para Prevenir una Ejecución Hipotecaria?
Según su prestamista, su elegibilidad y sus circunstancias, las opciones pueden incluir:
- Modificación del préstamo: cambiar los términos para que el pago sea más manejable
- Forbearance: una pausa o reducción temporal de los pagos
- Plan de pago: ponerse al día durante un período definido
- Reinstalación: pagar en su totalidad lo atrasado para restablecer el préstamo
- Refinanciamiento, cuando sea posible
- Protecciones relacionadas con la bancarrota, descritas arriba
- Vender la propiedad, mediante una venta tradicional o una venta corta (short sale)
Cada una depende de la aprobación del prestamista y de los hechos de su caso. Pregunte a su servicer qué opciones de mitigación de pérdidas aplican a su préstamo y pregunte a un abogado sobre sus derechos. Un consejero de vivienda aprobado por HUD o el RIHousing HelpCenter también pueden orientarle.
¿Puede Vender su Casa Antes de la Ejecución Hipotecaria?
En resumen: muchas veces sí, si la venta puede cerrarse antes de la fecha de la venta por ejecución y los números funcionan.
Un aviso de ejecución por sí solo no le impide vender. Pero no toda casa tiene suficiente equity, y no siempre se puede completar la venta a tiempo.
Venta tradicional vs. venta corta
En una venta tradicional, el precio cubre el saldo de su hipoteca y los costos de la venta. El prestamista recibe el pago completo, y el dinero que sobre después del pago y los costos es suyo.
En una venta corta (short sale), el precio no alcanza para lo que debe, así que el prestamista debe aceptar por escrito recibir menos. Toma más tiempo y papeleo, y el prestamista decide. Pregunte si lo liberará del saldo restante y consígalo por escrito. Un profesional de impuestos puede explicarle cómo podría tratarse la deuda perdonada.
Qué revisar primero
- El saldo de su hipoteca, incluidos los cargos
- Otros gravámenes, como una segunda hipoteca o un gravamen de impuestos
- El valor de mercado estimado de la casa
- Los costos estimados de la venta
- Cada fecha límite relevante
Un Ejemplo Real: Cómo Explorar una Venta Ayudó a una Organización que Enfrentaba una Ejecución Hipotecaria
Una organización religiosa enfrentaba un proceso de ejecución sobre una propiedad. Debía a su prestamista más de $200,000. Participé en la transacción inmobiliaria y trabajé con los abogados involucrados para negociar la oportunidad de que la propiedad se vendiera. Finalmente se vendió por aproximadamente $675,000, y la transacción ayudó a la organización a reubicarse y continuar su misión.
Por favor lea este ejemplo con cuidado. Se trató de una organización, no de una bancarrota personal de consumidor. No es un caso de Capítulo 7 ni de Capítulo 13. El precio de venta no es la ganancia ni el equity de la organización, porque aquí no se muestran los saldos pagados, los gastos ni los ingresos netos. Yo no fui asesor legal y no controlé el proceso de ejecución. Los resultados varían, y esto no es una garantía de ningún resultado.
Lo que ilustra: la comunicación a tiempo, la colaboración con abogados y la experiencia inmobiliaria pueden llevar a un mejor resultado que abandonar una propiedad.
Por Qué Importa Entender el Equity de su Casa
El equity es la diferencia entre lo que su casa podría venderse y lo que usted debe. Conocer ese número temprano le permite comparar una venta, una opción de alivio hipotecario y la bancarrota con cifras reales en lugar de miedo. Una subasta de ejecución no siempre alcanza el valor de mercado completo, y por eso los propietarios con equity muchas veces consideran vender primero. Un abogado puede explicarle cómo se maneja cualquier dinero sobrante después de una subasta.
¿Cuándo Debe Contactar a un Abogado?
Lo antes posible. Llame cuando espere atrasarse en un pago por primera vez, y sin demora si recibe un aviso de incumplimiento, un aviso de venta o documentos del tribunal. No ignore las fechas límite de la ejecución. Un abogado de ejecuciones hipotecarias o de bancarrota puede explicarle sus derechos y recomendar pasos para su situación.
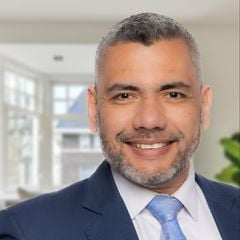
Cómo Puede Ayudarle Alexander Parmenidez con sus Opciones Inmobiliarias
Puedo ayudarle con el lado inmobiliario de una situación difícil. Eso puede incluir:
- Estimar el valor de mercado potencial de su propiedad
- Revisar ventas comparables y las condiciones locales actuales
- Evaluar si una venta es financieramente viable
- Estimar los ingresos potenciales de la venta, antes de confirmar los saldos finales y los gastos
- Conversar sobre precio y mercadeo realistas
- Coordinar la comunicación relacionada con la venta con su abogado y otros profesionales autorizados
Mi objetivo no es presionar a nadie para que venda. A algunos propietarios les conviene más conservar la casa con una opción de alivio disponible. Trabajo junto a su abogado, nunca en su lugar.
Preguntas Frecuentes
¿Puedo detener una ejecución hipotecaria en Rhode Island?
A veces. Según su situación, las opciones pueden incluir trabajar con su prestamista en una modificación del préstamo o un plan de pago, reinstalar el préstamo, presentar una bancarrota o vender la casa antes de la venta por ejecución. Que alguna opción esté disponible depende de su prestamista, sus finanzas y la ley aplicable, así que hable temprano con un abogado calificado.
¿Presentar el Capítulo 7 detiene la ejecución hipotecaria?
Presentar el Capítulo 7 generalmente activa una suspensión automática que puede pausar temporalmente una ejecución, pero la pausa puede no durar y el Capítulo 7 no elimina su hipoteca. Si quiere conservar la casa, debe poder mantenerse al corriente con la hipoteca. Un abogado de bancarrota puede explicarle cómo aplica esto en su caso.
¿Puede el Capítulo 13 ayudarme a salvar mi casa?
Puede. El Capítulo 13 permite que algunos propietarios con ingresos regulares se pongan al día con los pagos atrasados de la hipoteca mediante un plan de pagos aprobado por el tribunal, normalmente de tres a cinco años, mientras se mantienen al corriente con los pagos nuevos. Si le conviene depende de sus ingresos, sus deudas y sus tiempos, y presentar el caso no garantiza que se evite la ejecución. Pregunte a su abogado.
¿Puedo vender mi casa después de recibir un aviso de ejecución hipotecaria?
En muchos casos sí, si la venta puede cerrarse antes de la fecha de la venta por ejecución y el prestamista recibe el pago que corresponde. Un aviso por sí solo no le impide vender, pero el tiempo es limitado, así que hable de inmediato con un abogado y con un profesional de bienes raíces.
¿Qué pasa con mi equity si mi casa se ejecuta?
El equity es la diferencia entre lo que vale la casa y lo que se debe sobre ella. Una subasta de ejecución puede alcanzar menos que el valor de mercado, y lo que pase con cualquier dinero sobrante depende de la ley y de otros gravámenes. Como los resultados varían, muchos propietarios con equity consideran vender primero. Pregunte a su abogado cómo funciona esto en su caso.
¿Es mejor vender mi casa que declararme en bancarrota?
Ninguna es mejor para todos. Resuelven problemas distintos: una venta resuelve la hipoteca pagándola con lo que se obtiene, o por acuerdo del prestamista en una venta corta, mientras que la bancarrota puede atender deudas y a veces permitirle conservar la casa. La mejor opción depende de su equity, sus ingresos, sus deudas y sus metas, así que compare ambas con un abogado.
¿Puede un agente de bienes raíces negociar con el banco durante una ejecución hipotecaria?
Un agente puede ayudar con el lado inmobiliario, como fijar el precio y mercadear la casa y, en una venta corta, preparar el paquete que revisa el prestamista. El prestamista decide qué aceptará, y un agente no sustituye a un abogado, que asesora sobre derechos legales y puede hablar por usted en asuntos legales.
¿Cuándo debo contactar a un abogado de ejecuciones hipotecarias?
Lo antes posible, idealmente cuando piense por primera vez que podría atrasarse en un pago, y sin falta apenas reciba un aviso de incumplimiento, un aviso de venta o documentos del tribunal. Las fechas límite pueden avanzar rápido y las opciones pueden reducirse después de fijarse la fecha de venta.
¿Qué pasa si debo más de lo que vale mi casa?
Aún puede tener opciones. Puede aplicar una venta corta, si el prestamista acepta recibir menos que el saldo, una modificación del préstamo o una bancarrota, según su situación. Pregunte al prestamista y a su abogado si el saldo restante se liberaría, y pregunte a un profesional de impuestos cómo podría tratarse la deuda perdonada.
¿Puedo obtener ayuda antes de atrasarme en un pago de la hipoteca?
Sí. Comuníquese con su prestamista o servicer apenas espere problemas, porque las conversaciones tempranas muchas veces dejan más opciones abiertas. Un consejero de vivienda aprobado por HUD o el RIHousing HelpCenter también pueden ayudarle, y la consejería muchas veces es gratuita o de bajo costo.
Reflexión Final: Tome una Decisión Informada Antes de Renunciar a su Casa
Si enfrenta dificultades económicas y le preocupa perder su casa, no tiene que decidir sin entender sus opciones. Un abogado calificado puede asesorarle sobre sus derechos y protecciones legales. Un profesional de bienes raíces con experiencia puede ayudarle a evaluar el valor de mercado potencial de su propiedad y si una venta tiene sentido.
Con gusto lo atiendo en una conversación confidencial sobre sus opciones inmobiliarias. Esto no es asesoría legal y no crea privilegio entre abogado y cliente.
Aviso legal: este artículo se ofrece con fines educativos generales y no constituye asesoría legal, fiscal ni financiera. Alexander Parmenidez es corredor asociado de bienes raíces (Broker Associate), no un abogado. Las opciones de bancarrota, ejecución hipotecaria y alivio hipotecario dependen de las circunstancias individuales y de la ley aplicable. Los propietarios deben consultar a profesionales legales y financieros calificados antes de tomar decisiones.
Sobre Alexander Parmenidez: Broker Associate de Coldwell Banker Realty, con licencia en Rhode Island, Massachusetts y Connecticut desde 2013. Atiende Providence, Pawtucket, Central Falls, Woonsocket, Cranston, Warwick, Lincoln, Cumberland, North Providence y el Blackstone Valley. Alexander no es abogado y no da asesoría legal.
¿Piensa en comprar?
Hablemos primero de sus números.
En una llamada de 30 minutos vemos cuánto puede pagar con comodidad, cuánto cuestan realmente los impuestos y el seguro en el pueblo que está considerando, y qué programas de préstamo le convienen. Trabaja directamente con Alex desde la primera llamada hasta el cierre.
Programar una llamada de compraInglés o español · Llame o envíe un texto 401-426-4857 · Formulario de contacto
196 Waterman St, Providence, RI 02906 · C: (401) 426-4857 · O: (401) 351-2017 · [email protected] · alexparmenidez.realtor
Check out this article next
Facing Foreclosure in Rhode Island? Understanding Chapter 7, Chapter 13, and Your Options
An agreed price does not mean a Pawtucket three-family will finance. How FHA's self-sufficiency test works, what units really rent for, and what to ask…
Read Article