Informe del mercado de vivienda de Rhode Island: por qué subieron las tasas, qué viene y cómo posicionarse para el cuarto trimestre
Por Alexander Parmenidez, Broker Associate · Coldwell Banker Realty · Actualizado el 17 de septiembre de 2026
¿Cómo está el mercado de vivienda de Rhode Island de cara al cuarto trimestre de 2026?
Las tasas hipotecarias subieron cerca del 7% en septiembre porque la inflación siguió alta y la Reserva Federal aumentó su tasa de referencia. Los precios siguen subiendo, pero los compradores son más selectivos. Quien fije el precio pensando en el pago mensual y presente bien su casa todavía puede vender antes del invierno.
¿Por qué subieron las tasas hipotecarias en septiembre de 2026?
Las tasas subieron porque la inflación no bajó como esperaba el mercado. El informe de agosto del Departamento de Trabajo mostró precios al consumidor 3.4% más altos que hace un año y un aumento de 0.4% en un solo mes, y la gasolina explicó más de un tercio de ese aumento mensual. La inflación subyacente también salió por encima de lo pronosticado.
Las tasas hipotecarias siguen más de cerca el rendimiento del bono del Tesoro a 10 años que la propia tasa de la Fed, y ese rendimiento superó el 5% esta semana. El 16 de septiembre, la Reserva Federal subió su tasa de referencia un cuarto de punto, a un rango de 3.75% a 4%. Fue su primer aumento desde julio de 2023.
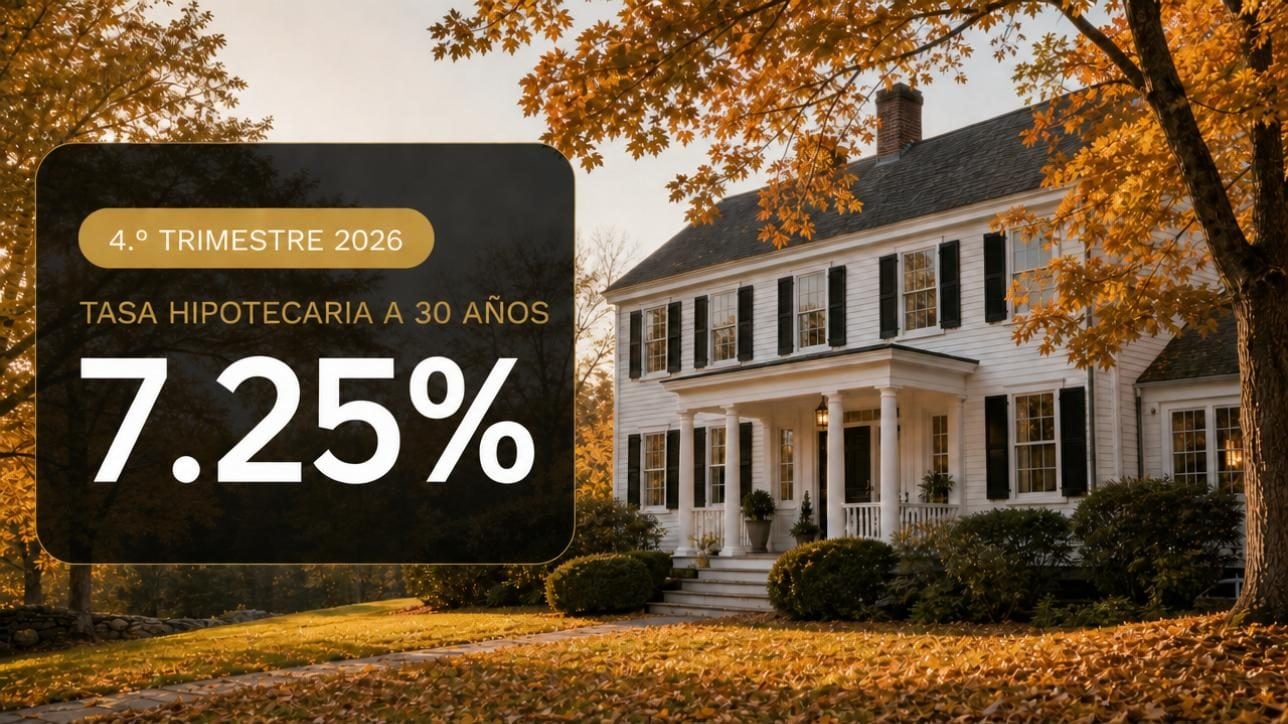
Las encuestas de tasas lo reflejan. El promedio a 30 años fijo de Freddie Mac subió a 6.95% el 17 de septiembre, frente a 6.76% una semana antes y 6.26% hace un año. El índice diario de Mortgage News Daily, que se mueve más rápido que las encuestas semanales, llegó a 7.24% el 16 de septiembre.
Lo que esto cambia para usted: tome un préstamo de $420,000, que equivale a un 20% de pago inicial sobre la casa unifamiliar de precio mediano en Rhode Island. El pago de capital e intereses es de unos $2,589 al mes al 6.26% y de unos $2,780 al 6.95%. Son aproximadamente $190 más cada mes por la misma casa. Al 7.24% de Mortgage News Daily, serían unos $2,862. Dicho de otra forma, un comprador cuyo presupuesto llegaba a $2,589 al mes hace un año hoy califica para unos $29,000 menos de préstamo. Ese comprador es quien le hará la oferta por su casa.
¿Qué viene para las tasas hipotecarias?
Nadie lo sabe con certeza, y yo tendría cuidado con quien hable como si lo supiera. Las propias proyecciones de la Fed apuntan a más o menos un aumento adicional de un cuarto de punto en 2026 y ninguno en 2027. Los analistas no esperan una baja importante en el corto plazo.
Lo que esto cambia para usted: si su plan de esperar a la primavera depende de que bajen las tasas, prepare un segundo plan. La primavera puede traer más compradores, pero no cuente con que traiga dinero más barato. Tome la decisión con las tasas de hoy y considere cualquier mejora como un extra.
¿Qué está pasando ahora en el mercado de vivienda de Rhode Island?
Los precios siguen subiendo, pero se venden menos casas. La Asociación de REALTORS® de Rhode Island reportó un precio mediano estatal de $525,000 para casas unifamiliares en julio de 2026, frente a $505,000 un año antes. Las ventas de casas unifamiliares bajaron 3.2%, los listados subieron 9.4% y la oferta se ubicó en 2.7 meses. La Asociación señala que el estado todavía tiene solo alrededor de la mitad de la oferta de vivienda que necesita un mercado equilibrado.
Lo que esto cambia para usted: la oferta limitada todavía respalda su precio. Pero más listados significan más competencia por los mismos compradores cuidadosos. La casa con el precio correcto y bien presentada recibe la atención. La que tiene el precio del impulso de la primavera pasada se queda en el mercado.
Los condominios y las propiedades multifamiliares se mueven de otra manera. La mediana de los condominios subió 7.4% a $399,900, mientras sus ventas bajaron 10.3%. La mediana multifamiliar se mantuvo cerca de $620,000 y las ventas multifamiliares subieron 15.1%. Lo que esto cambia para usted: si es dueño de una propiedad de 2 a 4 unidades, su grupo de compradores puede ser más amplio de lo que sugieren los titulares sobre casas unifamiliares.
¿Por qué las cifras estatales no cuentan la historia de su casa?
Rhode Island es un conjunto de micromercados. Las cifras estatales son útiles, pero no cuentan toda la historia. Providence suele moverse más rápido. Smithfield tiene otro ritmo: allí los compradores suelen buscar más privacidad, terrenos arbolados y más terreno, así que la decisión puede tomar un poco más de tiempo. Cumberland y Lincoln tienen cada uno su propia combinación de viviendas y rangos de precio, y Newport es un mercado aparte.
Incluso dentro de un mismo municipio, una calle, un vecindario o un rango de precio puede comportarse distinto a la cifra general. Si su casa está en la ciudad, mi análisis de las tendencias del mercado de viviendas en Providence profundiza en ese mercado.
Lo que esto cambia para usted: el número más útil para su decisión no es la mediana estatal, sino lo que realmente lograron las tres últimas ventas en su calle.
¿Qué están haciendo los compradores en las visitas?
En las últimas semanas, los compradores siguen activos, pero son más selectivos y están mucho más pendientes del valor y del pago mensual. Se fijan con cuidado en la condición de la casa, en el precio y en si realmente se ajusta a lo que necesitan.
Lo que esto cambia para usted: la presentación y el precio pesan más que el calendario. Una casa bien preparada, con un precio acorde a su micromercado, sigue recibiendo atención seria.
¿Quién sigue comprando casa en Rhode Island en el cuarto trimestre?
Siempre hay una razón para comprar, sin importar la temporada. Algunos compradores se están mudando desde otra zona, otros compran su primera vivienda, otros necesitan más espacio y otros tienen un calendario personal que no les permite esperar a la primavera.
Lo que ha cambiado es el cuidado con el que hacen los números. Con tasas más altas, incluso un pequeño movimiento en la tasa cambia el pago mensual, y eso influye en cuánto se siente cómodo ofreciendo un comprador.
Lo que esto cambia para usted: los compradores del cuarto trimestre son reales, pero están muy pendientes del pago mensual. Fijar el precio pensando en el pago que su comprador más probable puede sostener importa más hoy que hace un año.
¿Conviene vender antes del invierno o esperar a la primavera?
La decisión no es simplemente «vender antes del invierno» o «esperar a la primavera». Depende de su propiedad, su rango de precio, el comprador más probable, la competencia que enfrentaría y su micromercado.
Salir al mercado ahora significa vender a compradores que tienen una razón para mudarse antes de fin de año. Esperar a la primavera normalmente significa más compradores buscando, y normalmente también más vendedores. Como vimos arriba, no cuente con que las tasas estén más bajas para entonces.
Si usted no necesita vender: eso es una ventaja. Puede decidir con base en los números y en sus propias metas, no en el calendario. El momento adecuado es distinto para cada vendedor y cada propiedad.
Si necesita vender antes de cierta fecha: haga el cálculo hacia atrás. Un cierre toma varias semanas después de una oferta aceptada, así que una meta de fin de año significa estar en el mercado bastante antes de las fiestas.
¿Cómo posicionar su casa para el cuarto trimestre?
- Fije el precio pensando en el pago, no en el titular. Sepa cómo se ve el pago mensual de su comprador más probable con su precio de lista y las tasas de hoy.
- Acierte en las dos primeras semanas. Los compradores cuidadosos estudian con detalle los listados nuevos. Un lanzamiento con precio alto le cuesta una atención que rara vez se recupera.
- Atienda los detalles de condición que los compradores notarán. Los compradores se fijan mucho en la condición. Resuelva el mantenimiento pendiente y adelántese a las preguntas sobre la calefacción y el techo antes de que las haga una inspección de invierno. Mi lista de revisión antes del invierno es un buen punto de partida.
- Presente la casa según la temporada. Buena iluminación, caminos y entradas despejados, y fotos que muestren la casa cálida y habitable.
- Compare con su propia calle, no con el estado. Su precio debe salir de las ventas más cercanas a su casa en ubicación, tamaño y condición.
¿Cuál es el siguiente paso?
- Envíeme el nombre de su calle. Le diré qué lograron realmente las tres últimas ventas en ella: precio, tiempo en el mercado y condición.
- Si está comparando vender ahora o en primavera, podemos poner ambas opciones lado a lado con los números de su casa.
Llámeme o escríbame cuando quiera al (401) 426-4857. Déjeme saber qué piensa, con gusto le ayudo.
Los pagos incluyen solo capital e intereses en un préstamo fijo a 30 años, redondeados, sin impuestos ni seguro.
Preguntas frecuentes
¿Es buen momento para vender una casa en Rhode Island antes del invierno?
Puede serlo, según su casa, su rango de precio y su micromercado. Los compradores que buscan a finales del año suelen tener una razón firme para mudarse. El momento adecuado depende de sus propios números y metas, no solo del calendario.
¿Las tasas hipotecarias más altas bajan los precios de las casas en Rhode Island?
No automáticamente. Las tasas más altas elevan el pago mensual de los compradores, lo que los hace más selectivos y más sensibles al precio. Cuando la oferta de vivienda sigue limitada, los precios pueden seguir subiendo aunque suban las tasas, pero las casas con precio demasiado alto suelen tardar más en venderse.
¿Debo esperar a la primavera para vender mi casa en Rhode Island?
Solo si esperar se ajusta a sus metas. La primavera suele traer más compradores y también más casas en competencia, y nadie puede prometer tasas más bajas para entonces. Si no necesita vender, puede decidir con base en los números y no en la temporada.
¿Por qué el valor de las casas varía tanto entre los municipios de Rhode Island?
Rhode Island es un conjunto de micromercados. Los tipos de vivienda, el tamaño de los terrenos, los rangos de precio y el ritmo de ventas cambian de un municipio a otro e incluso de una calle a otra, así que los promedios estatales rara vez describen una sola propiedad.
¿Cómo sé cuánto vale mi casa en el mercado actual?
Empiece con las ventas recientes de casas comparables en su calle o cerca, ajustadas por condición, tamaño y mejoras. Un REALTOR® local puede buscar esas ventas y explicarle lo que significan para su precio y el momento de vender.
Sobre Alexander Parmenidez
Alexander Parmenidez es Broker Associate y REALTOR® con Coldwell Banker Realty, con licencia en Rhode Island, Massachusetts y Connecticut. Con 14 años de experiencia y más de 275 cierres, ayuda a compradores y vendedores a tomar decisiones basadas en números locales, en español y en inglés. Conozca más sobre Alexander.
Fuentes
- Asociación de REALTORS® de Rhode Island, informe de ventas de julio de 2026 (20 de agosto de 2026)
- Freddie Mac, Primary Mortgage Market Survey (17 de septiembre de 2026)
- Mortgage News Daily, índice diario a 30 años fijo (16 de septiembre de 2026)
- NPR, aumento de tasas de la Reserva Federal (16 de septiembre de 2026)
- NerdWallet, tasas hipotecarias y la decisión de la Fed del 16 de septiembre de 2026
Saludos,
Alexander Parmenidez
Broker Associate | Coldwell Banker Realty
(401) 426-4857
alexparmenidez.realtor
Check out this article next
Rhode Island Housing Market Brief: Why Rates Rose, What Comes Next, and How to Position for Q4
Why mortgage rates rose, what comes next, and how to position a Rhode Island home for Q4. Alexander Parmenidez, 275+ homes sold. (401) 426-4857.
Read Article¿Pensando en vender?
Sepa cuánto le quedaría realmente.
Alexander prepara un estimado escrito de ganancia neta con ventas comparables actuales, el saldo de su hipoteca, los costos de cierre y los impuestos, para que decida el momento de vender con números reales. Una llamada de 30 minutos, sin compromiso de listar.
Agendar llamada de ganancia netaEn español o inglés · Llame o envíe un texto al (401) 426-4857 · Formulario de contacto
196 Waterman St, Providence, RI 02906 · C: (401) 426-4857 · O: (401) 351-2017 · [email protected] · alexparmenidez.realtor